帳戶安全與防詐
賣 USDT 收到詐騙款,銀行帳戶被圈存或列警示?台灣規定與自保步驟
把 USDT 賣掉、台幣入帳之後,帳戶卻被銀行圈存或列為警示帳戶。本文依台灣兩部現行法規說明同業通報與 48 小時圈存程序、警示帳戶會造成哪些限制與期限、該找哪個機關處理,並整理幣安官方對賣方的放行規定與事前自保做法。
你在 P2P 或私下把 USDT 賣掉,台幣匯進來、幣也放行了,過幾天卻發現這筆錢動不了,銀行說帳戶被「圈存」,或是直接列為「警示帳戶」。這通常不是交易所做的,而是銀行端依台灣法規採取的措施:有人報案說那筆錢是被騙走的,而你的收款帳戶正好是那筆錢的落點。
下面用兩部現行法規說明錢為什麼會追到賣家頭上、圈存和警示差在哪、48 小時內會發生什麼、該找誰處理,以及事前怎麼把風險壓低。平台端的提領限制是另一回事,先用幣安不讓提領的三種原因與申訴方式分辨你遇到的是哪一種。
先分清三種「錢動不了」
| 狀況 | 由誰發動 | 該找誰 |
|---|---|---|
| 幣安帳戶提領受限 | 交易所風控 | 幣安客服、線上申訴 |
| 銀行帳戶款項被圈存 | 收款銀行依同業通報 | 原通報警示的司法警察機關 |
| 銀行帳戶列為警示帳戶 | 法院、檢察署或司法警察機關通報銀行 | 原通報機關 |
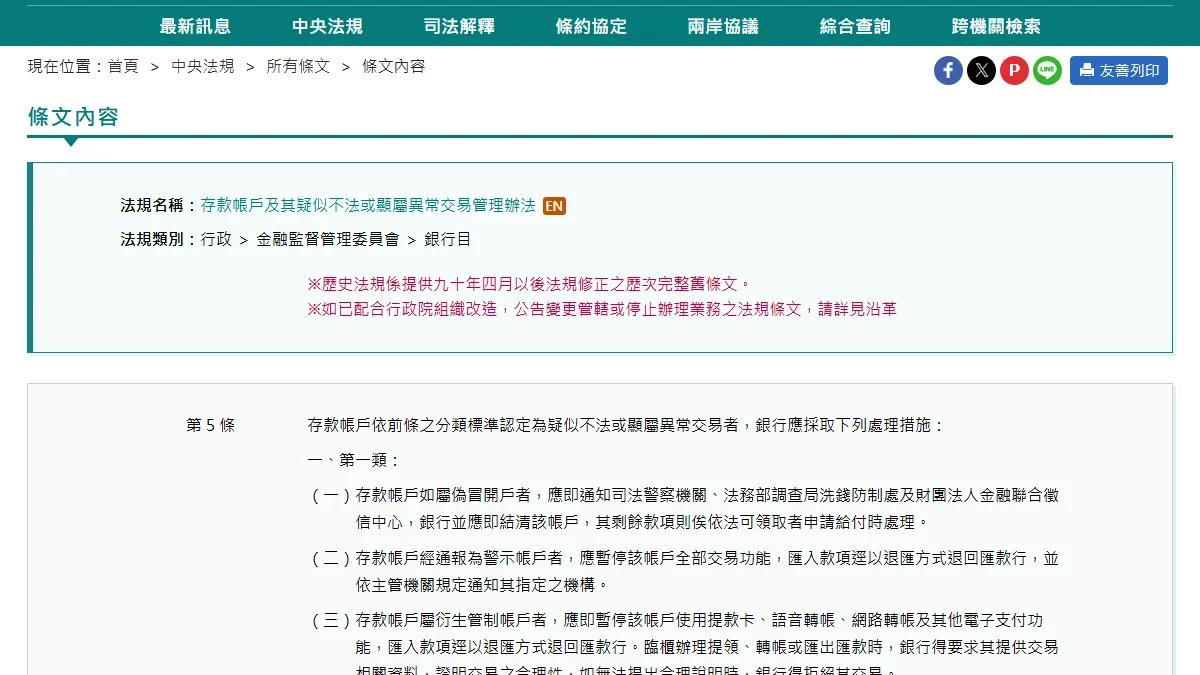
依《存款帳戶及其疑似不法或顯屬異常交易管理辦法》第 3 條,警示帳戶指「法院、檢察署或司法警察機關為偵辦刑事案件需要,通報銀行將存款帳戶列為警示者」。也就是說,決定列不列、何時解除的不是銀行,銀行只是執行。
錢怎麼追到賣家頭上:同業通報與 48 小時圈存
被害人報案後,匯出端帳戶先被列為警示。依《金融機構及提供虛擬資產服務之事業或人員防制詐欺犯罪危害應遵循事項辦法》第 27 條,銀行要查這筆款項流向哪裡,若已轉到其他存款帳戶、電子支付帳戶或虛擬資產帳號,就把轉出資料通報給受款的機構——你就是在這一步被找到的。
接著是第 30 條的圈存程序:
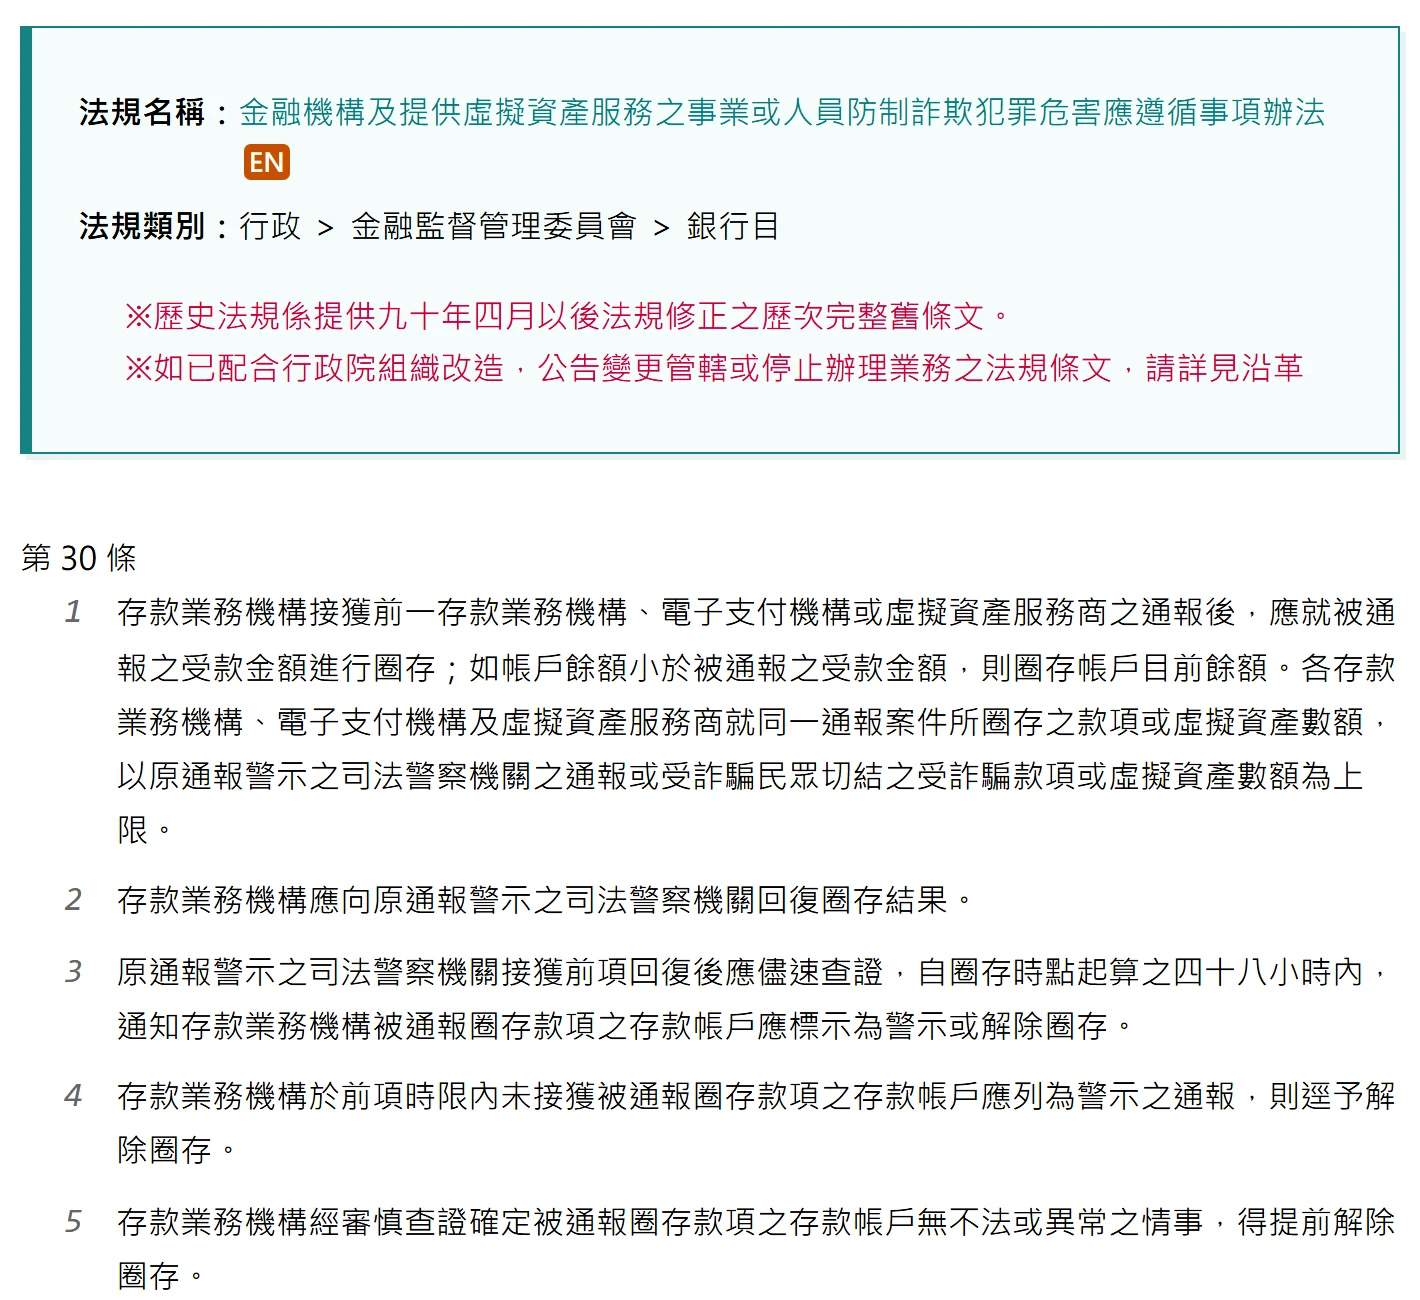
- 受款銀行就「被通報的受款金額」圈存,帳戶餘額不足就圈現有餘額;圈存金額以警方通報或被害人切結的受騙金額為上限。
- 銀行把圈存結果回復給原通報警示的司法警察機關。
- 警方應儘速查證,自圈存時點起算的四十八小時內通知銀行:這個帳戶要標示為警示,或是解除圈存。
- 銀行在時限內沒接到「應列為警示」的通報,就要逕予解除圈存;銀行自己查證確定無不法或異常,也可以提前解除。
所以圈存不等於警示。一筆入帳被圈住,兩天內有機會自行解開;真的被通報列為警示,才是後面這一長串後果。
被列為警示帳戶之後會發生什麼
- 整個帳戶停用:警示帳戶應暫停該帳戶全部交易功能,之後匯入的款項直接以退匯方式退回匯款行(第 5 條第 1 款第 2 目)。
- 同一人的其他帳戶也受影響:警示帳戶開戶人開立的其他存款帳戶屬「衍生管制帳戶」,應暫停提款卡、語音轉帳、網路轉帳及其他電子支付功能;臨櫃要提領、轉帳或匯出時,銀行得要求提供交易相關資料證明交易的合理性,無法合理說明時得拒絕交易(第 3 條、第 5 條第 1 款第 3 目)。
- 短期內開不了新帳戶:客戶其他帳戶被通報為警示且尚未解除時,銀行應拒絕開戶申請;例外只有薪資轉帳(需在職或任職公司證明)、銀行審核同意撥款的貸款,以及其他法律另有規定者(第 13 條)。
- 期限最長三年:警示期限自通報時起算,逾二年自動失其效力;有繼續警示必要時,原通報機關可在期限屆滿前再通報,延長以一次、一年為限(第 9 條)。
- 解除要靠通報機關:銀行須依原通報機關的通報,或等警示期限屆滿,才能解除限制(第 10 條)。
- 不只一家銀行知道:金管會 2026 年 8 月 31 日金管銀法字第 11502724126 號令指定,銀行接獲警示帳戶的通報、解除或繼續警示,應通知財團法人金融聯合徵信中心;已加入財金資訊公司同業廣播機制的金融機構,還要依規定報送財金公司。
真的被圈存或列警示,按這個順序處理
- 先問清楚是哪一種、誰通報的。 向銀行確認是暫時圈存還是已列警示、通報日期,以及原通報機關是哪個單位。法規要求銀行在必要時提供協助。
- 去找原通報機關,不要只跟行員爭。 條文寫得很明白:開戶人對帳戶被列警示有疑義,「由開戶人洽原通報機關處理,銀行於必要時並應提供協助」(第 9 條第 2 項);款項被圈存有疑義也是「應由開戶人洽原通報警示之司法警察機關處理」(遵循事項辦法第 33 條)。行員沒有權限放行。
- 把這筆錢的來源整理成一份資料。 訂單編號與成交時間、聊天室紀錄、對方在平台上已驗證的姓名、你收款帳戶的入帳明細、廣告條款截圖都要留。臨櫃交易時銀行會要你證明交易的合理性,這份資料就是拿來用的;放行出去的 USDT 走哪條鏈、什麼時間到帳,可以照用區塊鏈瀏覽器查 USDT 轉帳狀態的方法查出 TxID 一起附上。
- 你如果也是受害的一方,就去報案。 內政部警政署 165 全民防騙網首頁有「我要報案」與「我要檢舉」入口,165 反詐騙諮詢專線也受理諮詢。報案後取得的受理案件證明,是後續各種程序都會用到的文件。
- 因圈存造成票據退票,可以要求補救。 銀行辦理同業聯防作業,事後查證無詐騙事實,卻因通報造成客戶權益受損或款項被圈存導致票據退票時,應協助配合向台灣票據交換所申請註銷退票紀錄(第 33 條第 2 項)。
- 帳戶裡剩的錢怎麼發還,不是你去申請。 民國 114 年 4 月 1 日(2025 年 4 月 1 日)以後通報的警示帳戶,依遵循事項辦法第 52 條,要由司法警察機關以書面通知書通知銀行發還被害人,並副知開戶人,銀行接獲書面通知書後才能發還。被認定疑似交易糾紛或案情複雜的案件,不適用發還規定,應循司法程序辦理(第 69 條)。
事前怎麼把風險壓低
確認錢真的進帳再放行。 幣安繁體中文說明文件〈如何在幣安 C2C 網站出售加密貨幣?〉寫得很直接:「買方轉帳後,請確認您的銀行帳戶或錢包已收到買方的付款,然後再點擊〔已收到付款〕」,並且「請勿單憑簡訊或電子郵件通知便輕信對方已付款」。
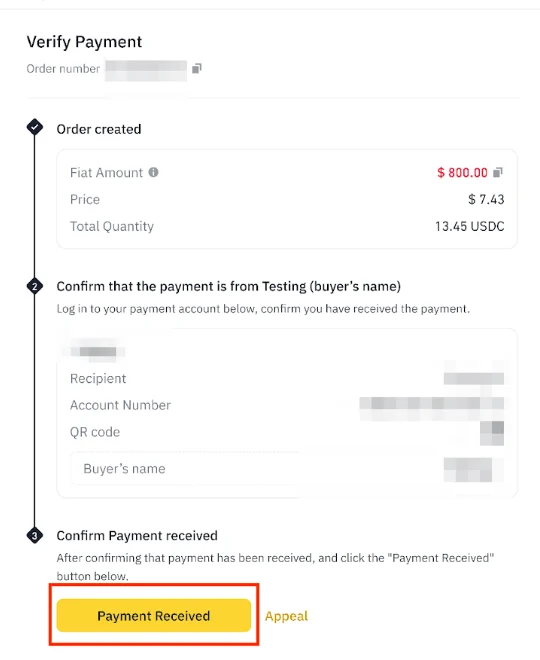
付款人姓名不符就不要放行。 〈幣安 C2C 申訴處理規定〉的賣方章節寫明:買方把資金轉到付款資訊指定以外的帳戶或第三方帳戶,幣安不負責、也不保證退款;買方付款帳戶名稱與平台上已驗證的名稱不符時,加密貨幣不會放行,平台會要求賣方全額退款給買方。代付、第三方匯款,正是詐騙款項混進來的典型路徑。
沒確認入帳就放行,責任在賣方。 同一份規定寫明,賣方應自行承擔未確認帳戶內付款即放行的全部責任,幣安不負責也無法保證取回資金;買方無回應或拒絕合作時,賣方可向執法機構回報案件。
不要被拉出平台私下交易。 2026 年 10 月 9 日實測,幣安 P2P 台幣區買、賣雙向都查不到任何廣告,港幣區則仍有上百則。換句話說,有人用台幣私下找你買 USDT,這筆交易不會發生在幣安台幣區;脫離平台就沒有託管、沒有訂單紀錄,錢出事時連「這筆錢是賣幣所得」都難以證明。台幣與港幣兩邊的市場差異,可參考幣安 P2P 台幣區與港幣區的實測比較。
收款帳戶和主要生活帳戶分開。 這一點不是法規要求,而是從衍生管制帳戶的規定推出來的做法:一旦收款帳戶被列警示,同一人名下的其他帳戶會連帶被限制電子支付功能,薪資、房貸扣款、保費都會受影響。
香港讀者注意
本文引用的警示帳戶與圈存規定屬台灣法規,香港不適用。香港警務處商業罪案調查科轄下設有反詐騙協調中心,2017 年 7 月 20 日啟用,並設有 24 小時電話諮詢熱線「防騙易 18222」,懷疑收到詐騙款項或帳戶被銀行限制時,可先撥打該熱線諮詢並向警方報案。
資料來源與核對日期
核對日期:2026 年 10 月 9 日。
- 《存款帳戶及其疑似不法或顯屬異常交易管理辦法》,修正日期民國 115 年 8 月 31 日:全國法規資料庫條文
- 《金融機構及提供虛擬資產服務之事業或人員防制詐欺犯罪危害應遵循事項辦法》,修正日期民國 115 年 7 月 20 日:全國法規資料庫條文
- 金管會民國 115 年 8 月 31 日金管銀法字第 11502724126 號令:金管會函釋原文
- 幣安〈如何在幣安 C2C 網站出售加密貨幣?〉,更新日期 2026 年 4 月 20 日:幣安說明文件
- 幣安〈幣安 C2C 申訴處理規定〉,最後更新 2024 年 10 月 15 日:幣安說明文件
- 內政部警政署 165 全民防騙網:報案與檢舉入口
- 香港警務處反詐騙協調中心:中心介紹頁
本文整理公開法規與官方說明,不構成法律意見;個案請洽原通報機關或專業律師。