Անվտանգություն և խարդախություն
Անծանոթի գումարը ձեր հաշվին․ ինչպես չդառնալ «դրածո միջնորդ» և ինչու են P2P վաճառողի հաշիվները սառեցվում
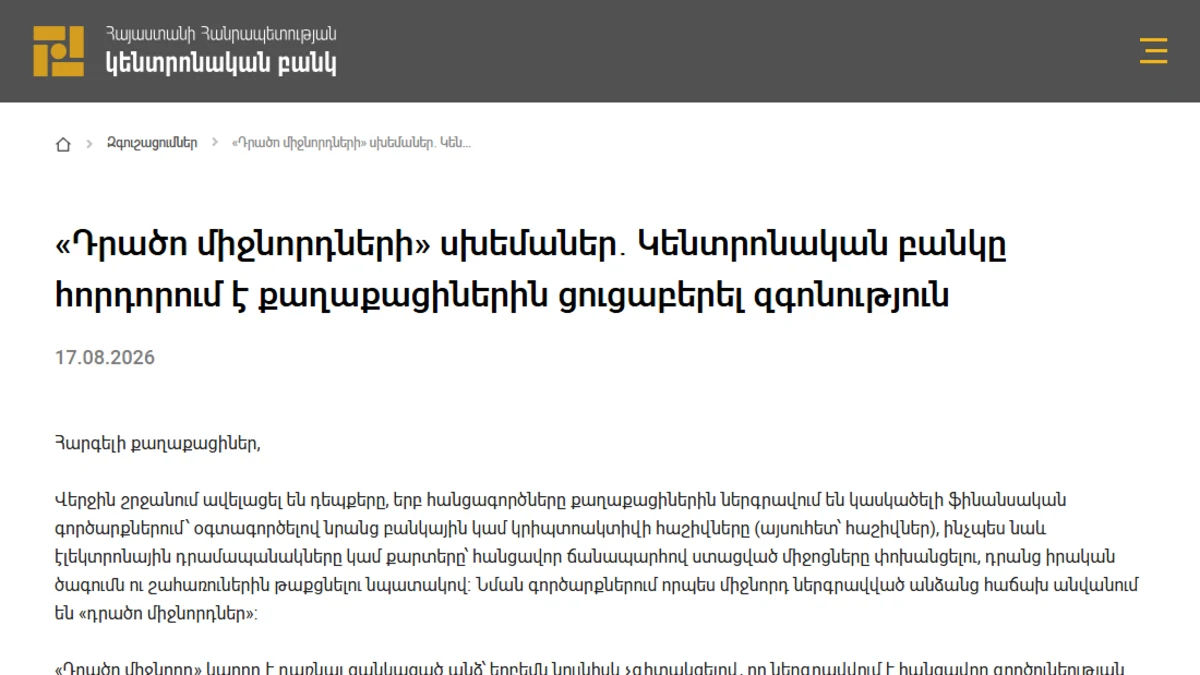
ՀՀ կենտրոնական բանկը 2026 թ. օգոստոսի 17-ին զգուշացրել է «դրածո միջնորդների» սխեմաների մասին՝ հիշատակելով նաև կրիպտոակտիվի հաշիվները։ Ահա ինչով է օրինական P2P վաճառքը տարբերվում ուրիշի գումարը փոխանցելուց, որոնք են կարմիր դրոշները և ի՞նչ անել, եթե բանկային հաշիվն արդեն սառեցվել է։
Եթե դուք USDT եք վաճառում Binance P2P-ում, ձեր քարտին կամ բանկային հաշվին պարբերաբար գումար է մտնում անծանոթ մարդկանցից։ Դա ինքնին օրինական է։ Բայց հենց այս սովորույթի վրա են հաշվարկված այն սխեմաները, որոնց մասին 2026 թվականի օգոստոսի 17-ին զգուշացրել է ՀՀ կենտրոնական բանկը։ Տարբերությունը մեկ քայլի մեջ է՝ օրինական գործարքում ստացված գումարը մնում է ձեզ, իսկ սխեմայում ձեզ խնդրում են այն հետո փոխանցել ուրիշին։
Ի՞նչ է ասել ՀՀ կենտրոնական բանկը «դրածո միջնորդների» մասին
ԿԲ-ի զգուշացումը կոչվում է «Դրածո միջնորդների» սխեմաներ․ Կենտրոնական բանկը հորդորում է քաղաքացիներին ցուցաբերել զգոնություն։ Տեքստում ուղղակի գրված է, որ հանցագործները քաղաքացիներին ներգրավում են կասկածելի ֆինանսական գործարքներում՝ օգտագործելով նրանց բանկային կամ կրիպտոակտիվի հաշիվները, ինչպես նաև էլեկտրոնային դրամապանակները կամ քարտերը՝ հանցավոր ճանապարհով ստացված միջոցները փոխանցելու և դրանց իրական ծագումն ու շահառուներին թաքցնելու նպատակով։ Այդպիսի մարդկանց ԿԲ-ն անվանում է «դրածո միջնորդներ»։
Ըստ նույն փաստաթղթի՝ հնարավոր միջնորդներին գտնում են սոցիալական ցանցերում, հաղորդագրություններով, աշխատանքի հայտարարություններով կամ ծանոթությունների հարթակներում՝ խոստանալով հեշտ և արագ եկամուտ առանց աշխատանքային փորձի։ Ամենից հաճախ առաջարկվում է երեք բան՝ գումար ստանալ սեփական հաշվին, քարտին կամ էլեկտրոնային դրամապանակին, ստացածը փոխանցել այլ անձանց կամ կանխիկացնել, և երրորդ անձանց տրամադրել հաշիվների մուտքի տվյալները։
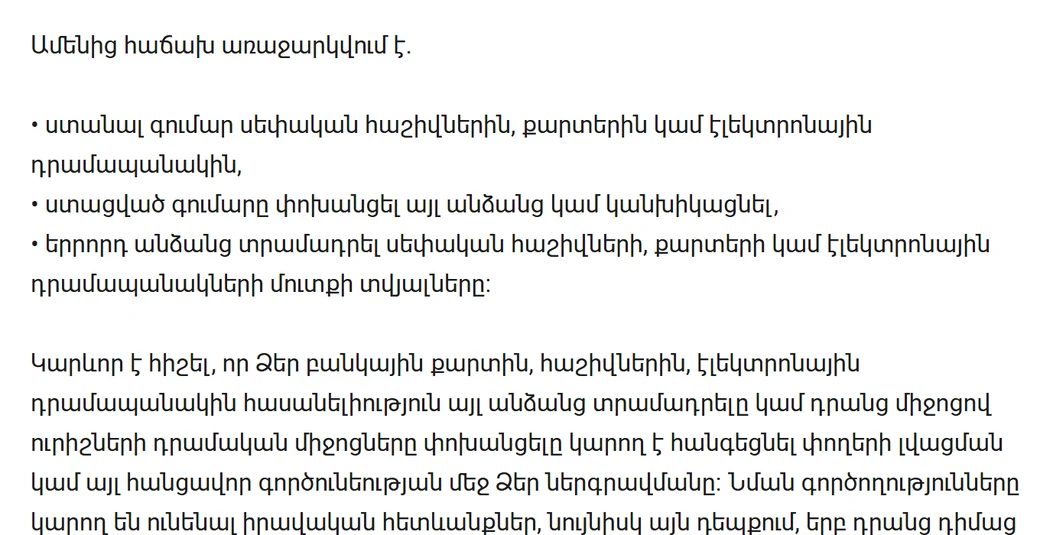
Ամենակարևոր նախադասությունը վերաբերում է հետևանքներին․ նման գործողությունները կարող են ունենալ իրավական հետևանքներ նույնիսկ այն դեպքում, երբ դրանց դիմաց վարձատրություն չեք ստացել կամ ամբողջությամբ չեք գիտակցել սխեմայի իրական նպատակը։ Այսինքն՝ «ես չգիտեի» բացատրությունը պաշտպանություն չէ։
Ինչո՞ւ սա ուղիղ վերաբերում է P2P վաճառողին
Binance-ն ինքն ունի առանձին օգնության էջ՝ «How to Prevent My Bank Account from Being Frozen in P2P Transactions» (հրապարակված 2019-12-05)։ Այնտեղ նկարագրված է հենց այն իրավիճակը, որից վախենում է վաճառողը. մի քանի P2P վաճառողներ հայտնել են, որ իրենց բանկային հաշիվները սառեցվել են որոշ գնորդների հետ առևտրից հետո։ Այդ գնորդները կրիպտո էին գնել Binance P2P-ում՝ այլ հարթակներում օգտագործելու համար, և իրենք էին խաբվել. երբ նրանք դիմել են տեղի իրավապահներին, սառեցվել են և՛ խաբեբաների, և՛ անմեղ Binance P2P վաճառողների հաշիվները։
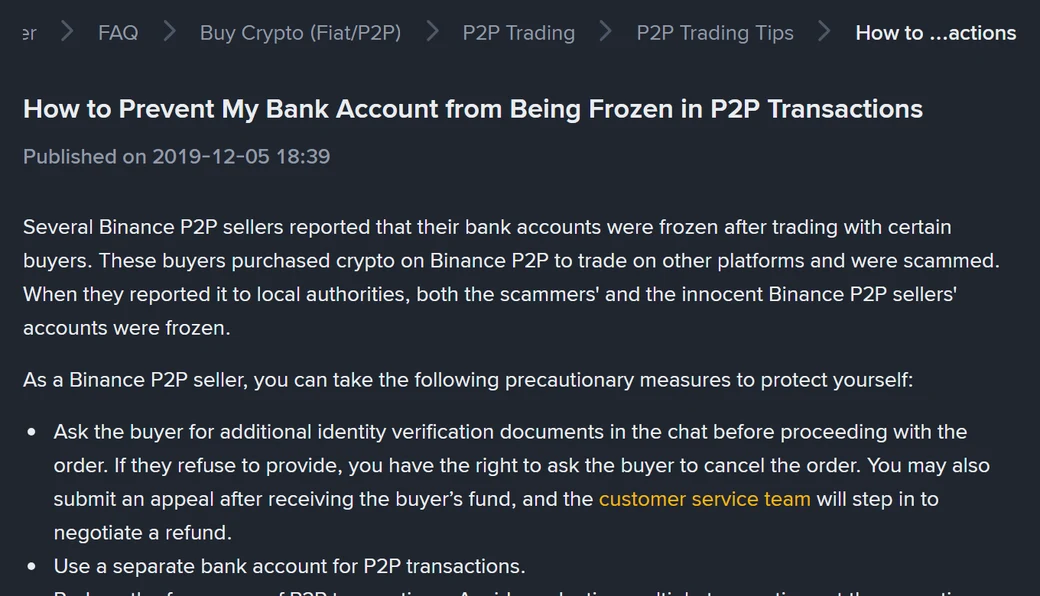
Նույն էջում Binance-ը թվարկում է վաճառողի համար նախազգուշական քայլեր՝ պատվերը շարունակելուց առաջ չաթում գնորդից լրացուցիչ նույնականացման փաստաթղթեր խնդրել (հրաժարվելու դեպքում վաճառողն իրավունք ունի պահանջել չեղարկել պատվերը), P2P-ի համար առանձին բանկային հաշիվ օգտագործել, նվազեցնել գործարքների հաճախականությունը և խուսափել միաժամանակ մի քանի գործարքից, ինչպես նաև վճարման նշումներում ընդհանրապես չհիշատակել կրիպտոարժույթը։ Իսկ եթե հաշիվն արդեն սառեցվել է՝ անմիջապես կապվել բանկի հետ և համագործակցել իրավապահների հետ՝ տրամադրելով գործարքի ապացույցները։
Օրինական P2P վաճառքը ուրիշի գումարը փոխանցելը չէ
| Օրինական P2P գործարք | «Դրածո միջնորդի» սխեմա |
|---|---|
| Գումարը գալիս է գնորդի սեփական հաշվից, վճարողի անունը համընկնում է Binance-ում հաստատված անվան հետ | Գումարը գալիս է երրորդ անձի հաշվից կամ այլ անունով |
| Ստացած գումարը մնում է ձեզ, դուք ազատում եք կրիպտոն պատվերի սահմաններում | Ձեզ խնդրում են ստացածը փոխանցել ուրիշին կամ կանխիկացնել ու հանձնել |
| Ամբողջ շփումը տեղի է ունենում Binance P2P-ի պատվերի չաթում | Շփումը տեղափոխում են Telegram, WhatsApp կամ սոցցանց |
| Ոչ ոք ձեզանից չի խնդրում քարտի տվյալներ, գաղտնաբառեր կամ կոդեր | Խնդրում են քարտի տվյալները, մուտքանունը կամ մեկանգամյա կոդը |
| Եկամուտը գնի տարբերությունն է և հայտնի է նախապես | Խոստանում են «հեշտ տոկոս» պարզապես գումար ստանալու համար |
Եթե որևէ տող աջ սյունակից համընկնում է ձեր իրավիճակի հետ, գործարքը պետք է դադարեցնել, ոչ թե «զգույշ շարունակել»։
Երեք սխեմա, որոնք Binance-ն ինքն է նկարագրել
Binance-ի «How to Avoid Common P2P Scams» էջում (հրապարակված 2020-07-06) կան երեք դեպք, որոնք ուղիղ կապված են ուրիշի փողի հետ։
Վճարման կեղծ ապացույց և SMS։ Խաբեբան ուղարկում է խմբագրված սքրինշոթ կամ բանկի ծանուցմանը նմանվող SMS և շտապեցնում է ազատել կրիպտոն։ Binance-ի խորհուրդը մեկն է՝ միշտ մտնել բանկային հավելված կամ դրամապանակ և համոզվել, որ գումարը փաստացի ստացվել է։
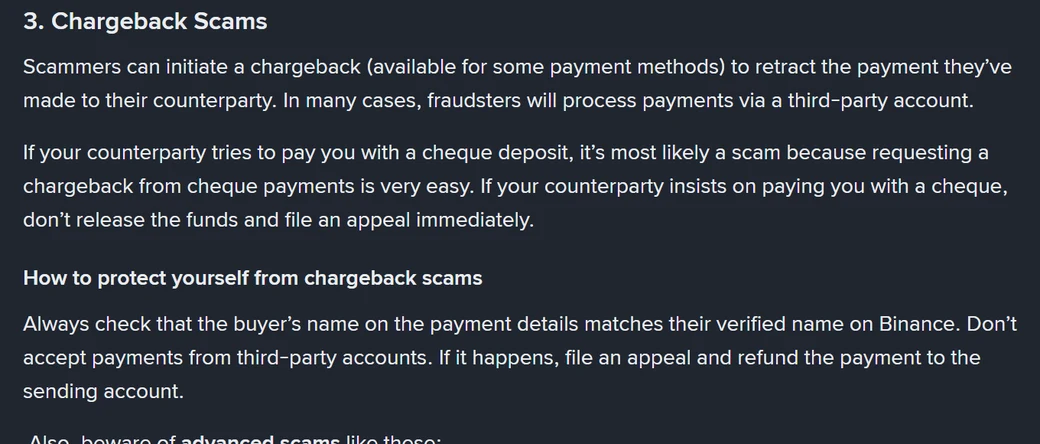
Երրորդ անձի հաշիվ և chargeback։ Էջում գրված է, որ խաբեբաները հաճախ վճարում են երրորդ անձի հաշվից, որպեսզի հետո հետ կանչեն վճարումը։ Binance-ի ձևակերպումը հստակ է՝ ստուգեք, որ վճարող անունը համընկնում է Binance-ում հաստատված անվան հետ, մի՛ ընդունեք վճարումներ երրորդ անձի հաշիվներից, իսկ եթե դա տեղի է ունեցել՝ բացեք բողոք (appeal) և գումարը վերադարձրեք ուղարկող հաշվին։
«Միջնորդի» սխեմա (man-in-the-middle)։ Խաբեբան դուրս է գալիս Binance-ի չաթից՝ Telegram-ով կամ WhatsApp-ով, ուղարկում է ուրիշի բանկային տվյալները և խնդրում դրանք պատճենել պատվերի չաթում։ Արդյունքում անկապ գնորդը գումարը փոխանցում է խաբեբայի հաշվին, իսկ դուք ազատում եք կրիպտոն։ Binance-ը նշում է, որ նման դեպքում աջակցությունը քիչ բան կարող է անել, քանի որ ամբողջ շփումը եղել է հարթակից դուրս։
Ի՞նչ ստուգել ամեն պատվերի ժամանակ
- Անունը։ Վճարող հաշվի անունը պետք է համընկնի գնորդի՝ Binance-ում հաստատված անվան հետ։ Չի համընկնում՝ կրիպտոն չեք ազատում և բացում եք բողոք։
- Փաստացի մուտքը։ Ստուգեք բանկային հավելվածում, ոչ թե SMS-ում կամ սքրինշոթում։ Binance-ի բողոքարկման կանոններում ուղիղ գրված է, որ առանց հաշվում վճարումը հաստատելու կրիպտոն ազատելու համար ամբողջ պատասխանատվությունը կրում է վաճառողը, և Binance-ը չի երաշխավորում միջոցների վերադարձը։
- Չաթը։ Ոչ մի պայմանավորվածություն հարթակից դուրս։ Պատվերի բոլոր մանրամասները՝ միայն Binance P2P-ի չաթում։
- Վճարման նշումը։ Ոչ մի «USDT», «crypto» կամ «Binance» բառ փոխանցման նշման մեջ։
- Առանձին հաշիվ։ P2P-ի համար առանձին քարտ կամ հաշիվ պահելը սահմանափակում է հնարավոր վնասը։
- Ոչ մի հետագա փոխանցում։ Եթե գնորդը խնդրում է ստացած գումարը «հետ ուղարկել» կամ փոխանցել երրորդ անձի, դա այլևս P2P գործարք չէ։
Թե ինչպես է կազմվում վաճառքի գինը և որտեղ են թաքնված վճարները, նկարագրված է առանձին՝ USDT վաճառել դրամով Binance P2P-ում ուղեցույցում։
Եթե կասկածելի գումար եք ստացել կամ հաշիվը սառեցվել է
- Մի՛ փոխանցեք և մի՛ կանխիկացրեք ստացած գումարը։ Հենց հաջորդ փոխանցումն է այն քայլը, որը ԿԲ-ն նկարագրում է որպես միջնորդի դեր։
- Պահպանեք ապացույցները։ Պատվերի համարը, չաթի նամակագրությունը, վճարման քաղվածքը, գնորդի էջի սքրինշոթները։
- Կապվեք բանկի հետ։ Binance-ի նույն էջում գրված է, որ հաշվի սառեցման դեպքում առաջին քայլը բանկն է, ապա՝ իրավապահների հետ համագործակցությունը։
- Դիմեք ոստիկանություն։ ՀՀ ՆԳՆ ոստիկանության քրեական ոստիկանության գլխավոր վարչության կոնտակտները հրապարակված են ոստիկանության կայքում՝ հեռ. +374 11 56-47-72, էլ. փոստ՝ [email protected], աշխատանքային ժամեր 9-ից 18-ը (ընդմիջում 13-ից 14-ը, շաբաթ և կիրակի՝ ոչ աշխատանքային)։ Նույն կայքում նշված է, որ առցանց նամակը պետք է լինի հայերեն և ստորագրված՝ ազգանունով, անունով, հայրանունով և հասցեով, հակառակ դեպքում նամակին ընթացք չի տրվում։
- Բացեք appeal Binance-ում և կցեք պատվերի սքրինշոթները, եթե գնորդի հետ կապը կորել է։
Եթե պատկերն այլ է և կասկածում եք, որ մուտք են գործել հենց ձեր Binance հաշիվ, այնտեղ քայլերի հերթականությունն ուրիշ է։ Այդ դեպքը նկարագրված է առանձին՝ Binance-ի հաշիվը կոտրվե՞լ է․ ինչպես անջատել այն։
Ինչպե՞ս ստուգել ընկերությունը, որը «եկամուտ է առաջարկում»
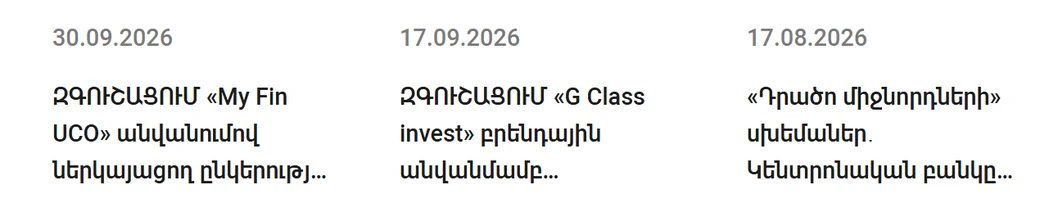
ԿԲ-ի զգուշացումների բաժինը հրապարակային է և թվագրված։ Օրինակ՝ 2025 թվականի նոյեմբերի 24-ին ԿԲ-ն հայտարարել է, որ «DaoBit», «Orbis» (Orbis Exchange) և «GKGD» անվանումով ներկայացող ընկերությունները հանդես են գալիս բարձր եկամտաբերությամբ գումարների վերադարձի հրապարակային առաջարկով, և որ ԿԲ-ն այդ ընկերություններին որևէ տեսակի լիցենզիա չի տրամադրել, հետևաբար նրանք գործում են ԿԲ-ի վերահսկողությունից դուրս։
2023 թվականի նոյեմբերի 14-ի զգուշացման մեջ ԿԲ-ն նշում է, թե որտեղ են հրապարակված լիցենզավորված կազմակերպությունների ցանկերը՝ լիցենզավորված բանկերի և լիցենզավորված վարկային կազմակերպությունների բաժինները cba.am կայքում։ Պարզ կանոնը՝ եթե առաջարկ անողը չկա այդ ցանկերում և չի երևում ԿԲ-ի կայքում, ապա նրա խոստումների հետևում ոչ մի վերահսկողություն չկա։
Հաշվի պաշտպանության քայլերը՝ 2FA-ն, Passkey-ն և կեղծ «աջակցության» ճանաչումը, հավաքված են Binance հաշվի պաշտպանություն․ Passkey և 2FA էջում։ Հայաստանից ծառայության հասանելիության հարցերը նկարագրված են տարածաշրջանային հասանելիության էջում, իսկ կայքի գործընկերային կապերը՝ բացահայտման էջում։
Աղբյուրներ և ստուգման ամսաթիվ
Ստուգված է 2026 թվականի հոկտեմբերի 7-ին։
- ՀՀ կենտրոնական բանկ, «Դրածո միջնորդների» սխեմաներ, 17.08.2026 — բացել էջը
- ՀՀ կենտրոնական բանկ, զգուշացում «DaoBit», «Orbis» և «GKGD» ընկերությունների վերաբերյալ, 24.11.2025 — բացել էջը
- ՀՀ կենտրոնական բանկ, զգուշացում առանց լիցենզիայի անձանց ծառայությունների վերաբերյալ, 14.11.2023 — բացել էջը
- Binance, How to Prevent My Bank Account from Being Frozen in P2P Transactions, 2019-12-05 — բացել էջը
- Binance, How to Avoid Common P2P Scams, 2020-07-06 — բացել էջը
- Binance, P2P բողոքարկման կանոններ — բացել էջը
- ՀՀ ՆԳՆ ոստիկանություն, կոնտակտային տվյալներ — բացել էջը