ចុះឈ្មោះ និង KYC
ច្បាប់កម្ពុជាចំពោះ USDT និងទ្រព្យនិម្មិត៖ សេចក្ដីថ្លែងការណ៍រួម ២៣ កញ្ញា ២០២៦ និយាយអ្វីខ្លះ
សេចក្ដីថ្លែងការណ៍រួមរបស់ ន.ម.ក. និងធនាគារជាតិនៃកម្ពុជា ចុះថ្ងៃទី ២៣ កញ្ញា ២០២៦ បញ្ជាក់ថានរណាផ្ដល់អាជ្ញាបណ្ណដល់អ្នកផ្ដល់សេវាទ្រព្យនិម្មិត និងព្រមានថា USDT មិនមែនជារូបិយវត្ថុស្របច្បាប់ទេ។ អត្ថបទនេះសង្ខេបឯកសារដើម ប្រកាសលេខ B7-024-735 និងរបៀបពិនិត្យអាជ្ញាបណ្ណដោយខ្លួនឯង។
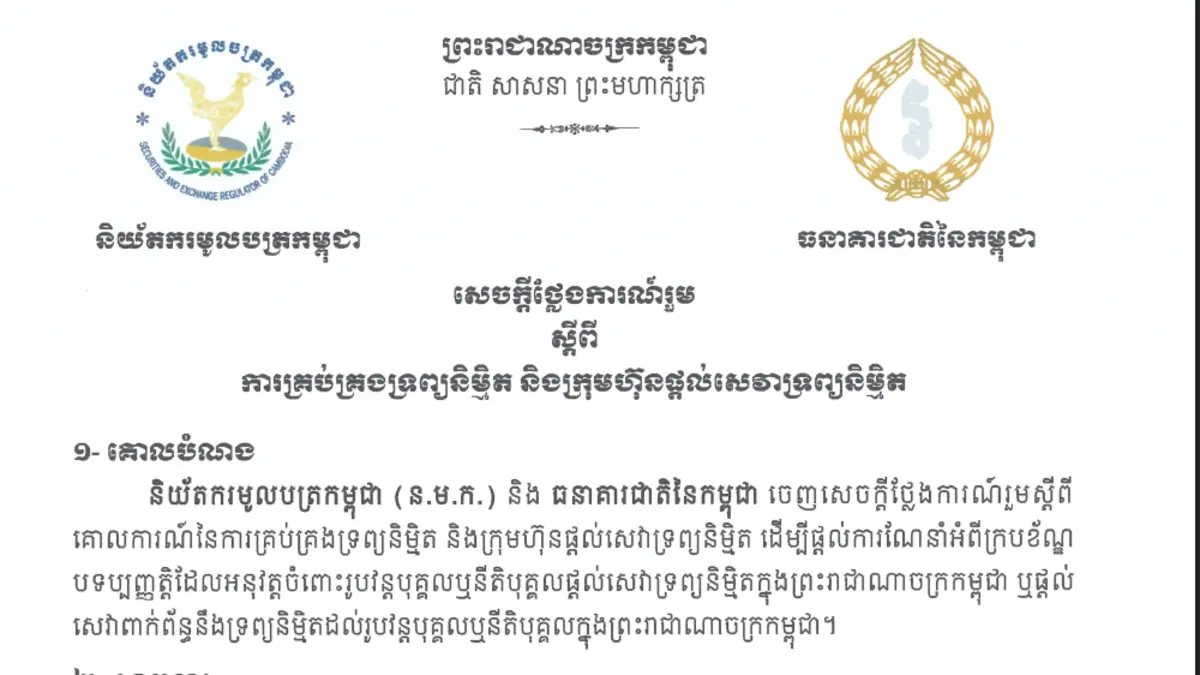
នៅថ្ងៃទី ២៣ ខែកញ្ញា ឆ្នាំ ២០២៦ និយ័តករមូលបត្រកម្ពុជា (ន.ម.ក.) និង ធនាគារជាតិនៃកម្ពុជា បានចេញសេចក្ដីថ្លែងការណ៍រួមមួយស្ដីពី «ការគ្រប់គ្រងទ្រព្យនិម្មិត និងក្រុមហ៊ុនផ្ដល់សេវាទ្រព្យនិម្មិត»។ ឯកសារនេះមិនមែនជាច្បាប់ថ្មីទេ តែវាបញ្ជាក់ច្បាស់ជាលើកដំបូងថា អ្នកណាជាអ្នកផ្ដល់អាជ្ញាបណ្ណ ដល់អ្នកផ្ដល់សេវាទ្រព្យនិម្មិត និងផ្ដល់ការព្រមានផ្លូវការដល់សាធារណៈជន។ អត្ថបទនេះសង្ខេបនូវអ្វីដែលឯកសារទាំងនោះពិតជាសរសេរ និងអ្វីដែលវាមានន័យសម្រាប់អ្នកដែលទិញ លក់ ឬរក្សាទុក USDT នៅកម្ពុជា។
ចម្លើយខ្លីមុននឹងអានបន្ត
- ទ្រព្យនិម្មិត (រួមទាំង USDT) មិនមែនជារូបិយវត្ថុស្របច្បាប់ (legal tender) នៅកម្ពុជា ហើយគ្មានការធានាពីរាជរដ្ឋាភិបាល ឬធនាគារកណ្ដាលទេ។
- ក្រុមហ៊ុន ឬបុគ្គលណាដែលចង់ផ្ដល់សេវាទាក់ទងនឹងទ្រព្យនិម្មិត ត្រូវមានអាជ្ញាបណ្ណ៖ ធនាគារពាណិជ្ជ និងគ្រឹះស្ថានទូទាត់សងប្រាក់ត្រូវសុំការអនុញ្ញាតជាមុនពី ធនាគារជាតិ រីឯអង្គភាពផ្សេងទៀតត្រូវសុំអាជ្ញាបណ្ណពី ន.ម.ក.។
- សេចក្ដីថ្លែងការណ៍នេះនិយាយអំពីអ្នកផ្ដល់សេវា មិនមែនបង្កើតនីតិវិធីចុះឈ្មោះសម្រាប់អ្នកប្រើប្រាស់ម្នាក់ៗទេ។
- មុនជឿពាក្យថា «វេទិកានេះមានអាជ្ញាបណ្ណ» សូមពិនិត្យបញ្ជី SERC Alert និងប្រកាសរបស់ធនាគារជាតិដោយខ្លួនឯង។ របៀបពិនិត្យមានក្នុងផ្នែកខាងក្រោម។
សេចក្ដីថ្លែងការណ៍រួម ២៣ កញ្ញា ២០២៦៖ ចំណុចសំខាន់
ឯកសារនេះត្រូវបានចុះផ្សាយនៅលើគេហទំព័រធនាគារជាតិ ក្នុងផ្នែកសេចក្ដីប្រកាស ជាភាសាខ្មែរ និងអង់គ្លេស។
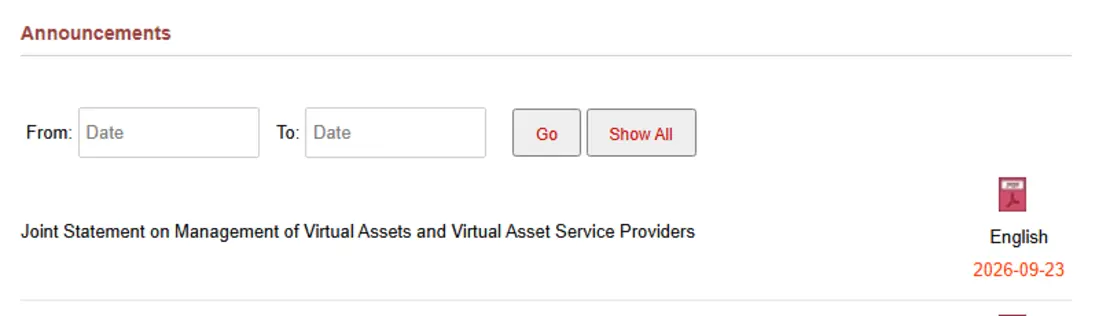
រូបថតអេក្រង់ពិតពីទំព័រសេចក្ដីប្រកាសរបស់ធនាគារជាតិនៃកម្ពុជា ថតថ្ងៃទី ២ តុលា ២០២៦។
ចំណុចដែលទាក់ទងនឹងអ្នកប្រើប្រាស់ផ្ទាល់មានដូចនេះ៖
១. និយមន័យទូលាយ។ «ទ្រព្យនិម្មិត» ត្រូវបាននិយមន័យថាជាតំណាងតម្លៃជាទម្រង់ឌីជីថល ដែលពឹងលើគ្រីបតូក្រាហ្វី និង DLT អាចជួញដូរ ឬផ្ទេរបាន និងប្រើសម្រាប់គោលបំណងទូទាត់ ឬវិនិយោគ។ ឯកសារបញ្ជាក់ថាពាក្យនេះអាចហៅផងដែរថា Digital Asset ឬ Crypto Asset។ ដូច្នេះ USDT ស្ថិតក្នុងវិសាលភាពនេះ។
២. អ្នកណាផ្ដល់អាជ្ញាបណ្ណ។ ធនាគារពាណិជ្ជដែលមានអាជ្ញាបណ្ណពីធនាគារជាតិ ហើយចង់ផ្ដល់សេវាពាក់ព័ន្ធទ្រព្យនិម្មិតដល់អតិថិជន ត្រូវស្នើសុំការអនុញ្ញាតជាមុនពីធនាគារជាតិ។ អង្គភាពក្រៅពីធនាគារពាណិជ្ជទាំងនោះ ត្រូវស្នើសុំអាជ្ញាបណ្ណពី ន.ម.ក.។ វិសាលភាពសកម្មភាពដែលអនុញ្ញាតនឹងកំណត់ក្នុងបទប្បញ្ញត្តិដាច់ដោយឡែក។
៣. កាតព្វកិច្ចរាយការណ៍។ អង្គភាពដែលទទួលបានអាជ្ញាបណ្ណ ឬការអនុញ្ញាតខាងលើ ក្លាយជាបុគ្គលរាយការណ៍ (Reporting Entity) ក្រោមរបបរបស់អង្គភាពស៊ើបការណ៍ហិរញ្ញវត្ថុកម្ពុជា (CAFIU) តាមច្បាប់ប្រឆាំងការសម្អាតប្រាក់ និងហិរញ្ញប្បទានភេរវកម្ម។ នេះជាមូលហេតុដែលវេទិកាស្របច្បាប់តែងសួររក KYC ហើយមិនមែនជាការរអាក់រអួលគ្មានហេតុផលទេ។
៤. ការព្រមានផ្លូវការ។ ផ្នែកទី ៧ សរសេរត្រង់ៗថា តាមច្បាប់ជាធរមាននៅកម្ពុជា ទ្រព្យនិម្មិតមិនត្រូវបានទទួលស្គាល់ជារូបិយវត្ថុស្របច្បាប់ (legal tender) និងមិនមានការធានាពីរដ្ឋាភិបាល ឬធនាគារកណ្ដាលទេ ហើយវាមានតម្លៃប្រែប្រួលខ្លាំង និងមានហានិភ័យខ្ពស់។
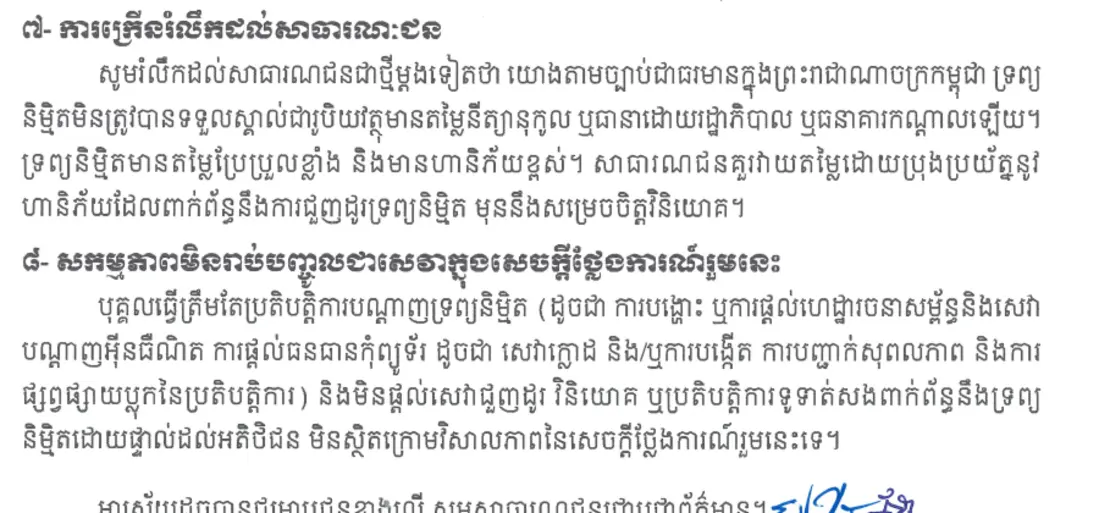
ផ្នែក «ការព្រមានដល់សាធារណៈជន» និង «សកម្មភាពមិនរាប់បញ្ចូល» ក្នុងឯកសារដើមជាភាសាខ្មែរ ទាញយកពីគេហទំព័រធនាគារជាតិ ថ្ងៃទី ២ តុលា ២០២៦។
៥. អ្វីដែលមិនរាប់បញ្ចូល។ បុគ្គលដែលធ្វើតែប្រតិបត្តិការបណ្ដាញទ្រព្យនិម្មិត ដូចជាការបង្ហោះសេវាបណ្ដាញ ផ្ដល់ធនធានកុំព្យូទ័រ ឬការបង្កើត បញ្ជាក់ និងផ្សព្វផ្សាយប្លុកនៃប្រតិបត្តិការ ហើយមិនផ្ដល់សេវាជួញដូរ វិនិយោគ ឬទូទាត់ដោយផ្ទាល់ដល់អតិថិជន មិនស្ថិតក្នុងវិសាលភាពនៃសេចក្ដីថ្លែងការណ៍នេះទេ។
ឯកសារក៏រំលឹកពីសេចក្ដីថ្លែងការណ៍រួមឆ្នាំ ២០១៨ ដែលចេញដោយ ន.ម.ក. ធនាគារជាតិ និងអគ្គស្នងការដ្ឋាននគរបាលជាតិ ដែលចែងថា អ្នកណាផ្សព្វផ្សាយដើម្បីកៀរគរមូលនិធិ ទិញ លក់ ជួញដូរ ឬទូទាត់រូបិយប័ណ្ណគ្រីបតូ ដោយគ្មានអាជ្ញាបណ្ណពីអាជ្ញាធរមានសមត្ថកិច្ច ត្រូវផ្ដន្ទាទោសតាមច្បាប់។ ច្បាប់នោះនៅតែជាមូលដ្ឋានរហូតមកដល់ពេលនេះ។
ប្រកាសលេខ B7-024-735 ប្រ.ក៖ ក្បួនលម្អិតសម្រាប់ធនាគារ និង CASP
មុនសេចក្ដីថ្លែងការណ៍រួមមួយឆ្នាំ ធនាគារជាតិបានចេញ ប្រកាសស្ដីពីប្រតិបត្តិការទាក់ទងនឹងទ្រព្យសកម្មគ្រីបតូ ចុះថ្ងៃទី ២៦ ធ្នូ ២០២៤ ដែលមានប្រសិទ្ធភាពចាប់ពីថ្ងៃចុះហត្ថលេខា។ ប្រកាសនេះចែកទ្រព្យសកម្មគ្រីបតូជាពីរក្រុម៖
- Group 1a គឺទ្រព្យធម្មតាដែលបម្លែងជាថូខឹន ហើយ Group 1b គឺ stablecoin ដែលមានយន្តការរក្សាស្ថិរភាពពិតប្រាកដ។
- Group 2 គឺទ្រព្យសកម្មគ្រីបតូទាំងអស់ដែលមិនឆ្លើយតបលក្ខខណ្ឌ Group 1។
លក្ខខណ្ឌ Group 1 តឹងរ៉ឹងជាងអ្វីដែលមនុស្សភាគច្រើនស្មាន៖ អ្នកចេញ stablecoin ត្រូវស្ថិតក្រោមការត្រួតពិនិត្យរបស់ធនាគារកណ្ដាល ឬអាជ្ញាធរត្រួតពិនិត្យ តម្លៃទ្រព្យបម្រុងត្រូវបង្ហាញជារៀងរាល់ថ្ងៃ សមាសភាពត្រូវបង្ហាញយ៉ាងហោចណាស់ម្ដងក្នុងមួយសប្ដាហ៍ ហើយការប្ដូរមកវិញត្រូវបញ្ចប់ក្នុងរយៈពេល ៥ ថ្ងៃប្រតិទិន។ លើសពីនេះ ប្រកាសចែងច្បាស់ថា បច្ចេកវិទ្យាដែលពឹងលើ បញ្ជីបើកចំហ (permissionless ledger) មិនត្រូវចាត់ទុកថាបំពេញលក្ខខណ្ឌ Group 1 ទេ។ មានន័យថា USDT ដែលដំណើរការលើ TRON ឬ Ethereum ធ្លាក់ក្នុង Group 2 តាមចំណាត់ថ្នាក់នេះ។ នេះជាចំណាត់ថ្នាក់សម្រាប់ការគ្រប់គ្រងហានិភ័យរបស់ធនាគារ មិនមែនជាការវិនិច្ឆ័យថាបុគ្គលម្នាក់ៗធ្វើអ្វីបាន ឬមិនបានទេ។
ផលវិបាកដែលមើលឃើញច្បាស់៖ ប្រកាសហាមធនាគារពាណិជ្ជមិនឱ្យចេញទ្រព្យសកម្មគ្រីបតូ និងមិនឱ្យកាន់កាប់ហានិភ័យ Group 2 សម្រាប់គណនីខ្លួនឯង ទាំងដោយផ្ទាល់ និងដោយប្រយោល។ ដូច្នេះអ្នកមិនគួររំពឹងថាធនាគារក្នុងស្រុកនឹងផ្ដល់សេវាទិញ-លក់ USDT ក្នុងពេលឆាប់ៗនេះទេ។
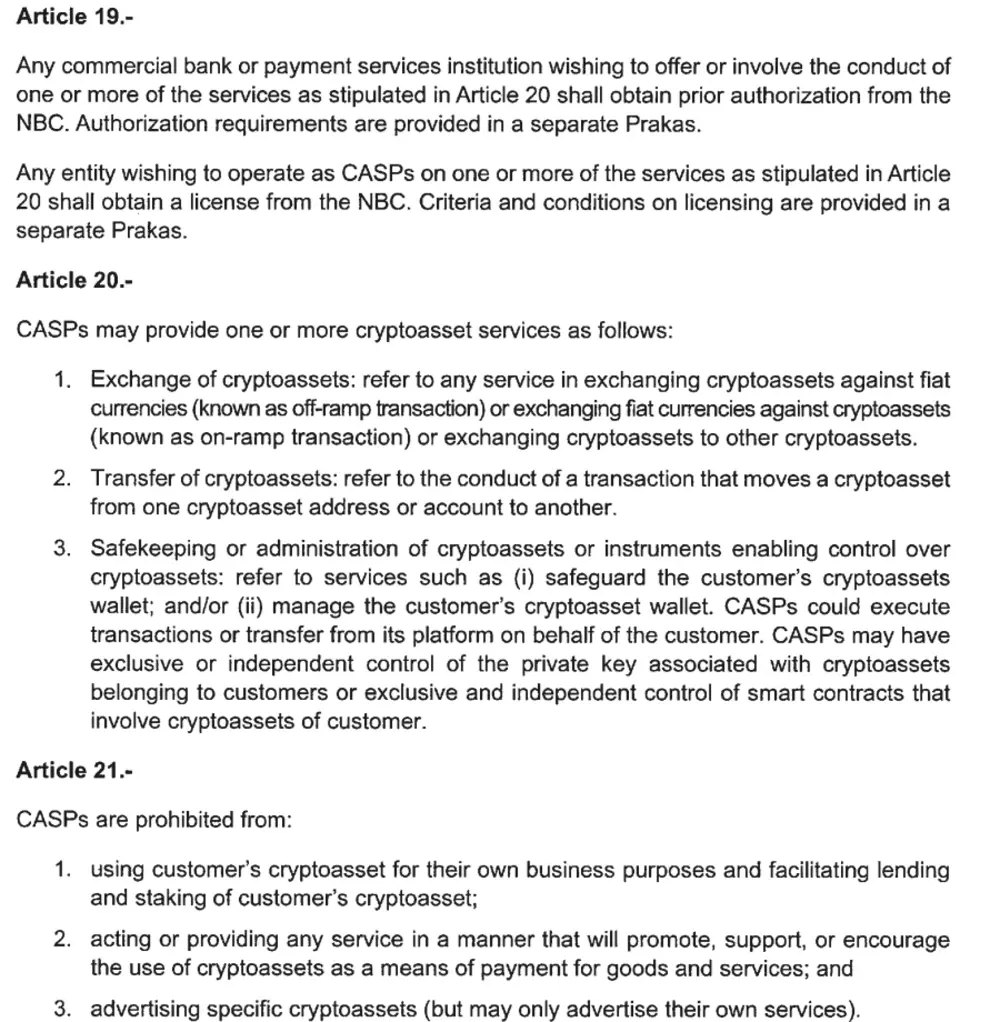
ឯកសារបកប្រែមិនផ្លូវការជាភាសាអង់គ្លេស ទាញយកពីផ្នែកបទប្បញ្ញត្តិរបស់គេហទំព័រធនាគារជាតិ ថ្ងៃទី ២ តុលា ២០២៦។
មាត្រា ១៩ ដល់ ២១ ជាផ្នែកដែលទាក់ទងនឹងវេទិកាជួញដូរ៖
- អង្គភាពណាដែលចង់ដំណើរការជា CASP ត្រូវទទួលអាជ្ញាបណ្ណ។ សេវាដែលអាចផ្ដល់មានបីប្រភេទ៖ ការប្ដូររវាងគ្រីបតូនិងរូបិយប័ណ្ណ (on-ramp និង off-ramp) ការផ្ទេរពីអាសយដ្ឋានមួយទៅអាសយដ្ឋានមួយទៀត និងការរក្សាទុក ឬគ្រប់គ្រងកាបូបអតិថិជន។
- បម្រាមបី៖ មិនឱ្យយកទ្រព្យអតិថិជនទៅប្រើសម្រាប់អាជីវកម្មខ្លួនឯង ឬសម្រួលការឱ្យខ្ចី និង staking ដោយប្រើទ្រព្យអតិថិជន មិនឱ្យធ្វើសកម្មភាពដែលលើកទឹកចិត្តការប្រើគ្រីបតូជាមធ្យោបាយទូទាត់ទំនិញនិងសេវា និងមិនឱ្យផ្សាយពាណិជ្ជកម្មលើកកម្ពស់កាក់ជាក់លាក់ណាមួយ (អាចផ្សាយតែសេវារបស់ខ្លួន)។
- ការមិនគោរពត្រូវពិន័យ។ ឧទាហរណ៍ ធនាគារដែលល្មើសមាត្រា ១២ ត្រូវពិន័យ ៥០០.០០០.០០០ រៀលក្នុងមួយប្រតិបត្តិការ ហើយករណីផ្សេងទៀតត្រូវពិន័យ ៣.០០០.០០០ រៀលក្នុងមួយថ្ងៃ។
បម្រាមទីពីរ និងទីបីពន្យល់រឿងមួយដែលមនុស្សច្រើនឆ្ងល់៖ ហេតុអ្វីក្រុមហ៊ុនស្របច្បាប់មិនសូវផ្សាយថា «ទិញកាក់នេះនឹងឡើងថ្លៃ»។ ផ្ទុយទៅវិញ អ្នកដែលផ្សាយបែបនោះខ្លាំងៗតាម Telegram ឬ Facebook ភាគច្រើនមិនមែនជាអង្គភាពមានអាជ្ញាបណ្ណទេ។
របៀបពិនិត្យថាវេទិកា ឬគម្រោងវិនិយោគមួយមានអាជ្ញាបណ្ណឬអត់
ន.ម.ក. មានជួរឈរ SERC Alert ដែលចុះផ្សាយការព្រមានអំពីក្រុមហ៊ុន និងបុគ្គលដែលប្រកាសឱ្យសាធារណជនដាក់ប្រាក់វិនិយោគ ដោយគ្មានអាជ្ញាបណ្ណ។
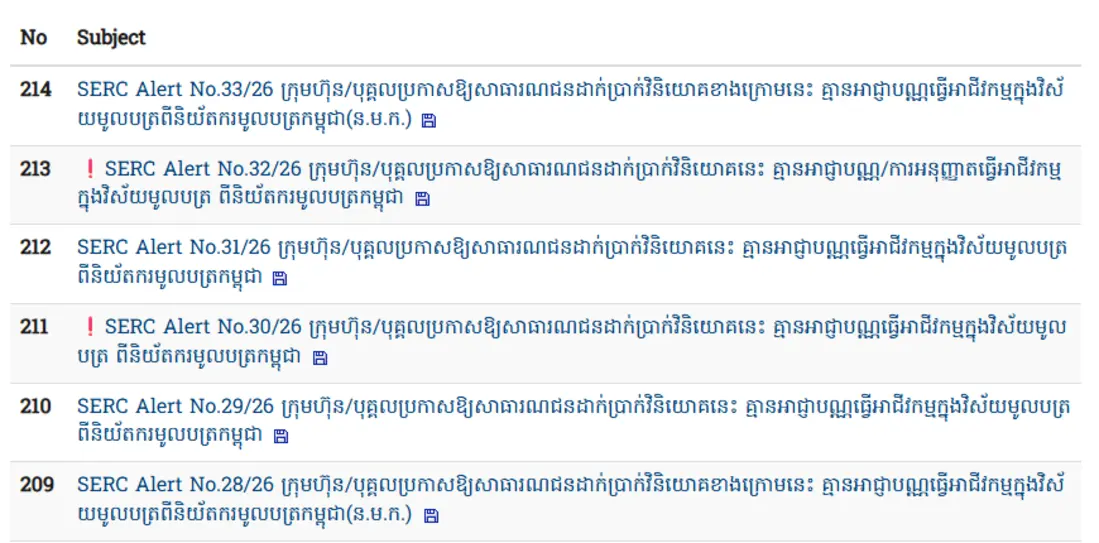
ទំព័រ SERC Alert ភាសាខ្មែរ ថតថ្ងៃទី ២ តុលា ២០២៦។
ចំណុចជាក់ស្ដែងមួយដែលមិនមានអ្នកណាប្រាប់៖ ទំព័រភាសាខ្មែរថ្មីជាងទំព័រភាសាអង់គ្លេសច្រើន។ នៅថ្ងៃទី ២ តុលា ២០២៦ ទំព័រខ្មែរមានការព្រមានសរុប ២១៤ ធាតុ ហើយធាតុថ្មីបំផុតគឺលេខ ៣៣/២៦ រីឯទំព័រអង់គ្លេសមានត្រឹម ៥៥ ធាតុ ដែលថ្មីបំផុតនៅត្រឹមលេខ ៤៨/២៤។ ដូច្នេះសូមពិនិត្យជាភាសាខ្មែរ។
ជំហានពិនិត្យបីដែលចំណាយពេលតិចជាង ១០ នាទី៖
- ស្វែងរកឈ្មោះក្រុមហ៊ុន ឬឈ្មោះគម្រោងក្នុងបញ្ជី SERC Alert ជាភាសាខ្មែរ។ បើឈ្មោះនោះមានក្នុងបញ្ជី សំណួរត្រូវបញ្ចប់ត្រឹមនោះ។
- ពិនិត្យផ្នែក «អ្នកចូលរួមទីផ្សារ» របស់ ន.ម.ក. និងផ្នែកសេចក្ដីប្រកាស ព្រមទាំងបទប្បញ្ញត្តិរបស់ធនាគារជាតិ ដើម្បីមើលថាឈ្មោះនោះពិតជាមានអាជ្ញាបណ្ណឬយ៉ាងណា។ រូបថតអេក្រង់ ឬ «លិខិតអនុញ្ញាត» ដែលគេផ្ញើឱ្យតាម Telegram មិនមែនជាភស្តុតាងទេ។
- បើគេអះអាងថាមានការអនុញ្ញាតពីធនាគារជាតិ ចូរចាំថាធនាគារជាតិផ្ដល់ការអនុញ្ញាតដល់ធនាគារពាណិជ្ជ និងគ្រឹះស្ថានទូទាត់សងប្រាក់ ដែលជាស្ថាប័នស្គាល់ឈ្មោះរួចស្រាប់ មិនមែនដល់ក្រុមវិនិយោគអនាមិកនោះទេ។
សម្រាប់ទិដ្ឋភាពហានិភ័យទូលំទូលាយជាង អ្នកអាចអានឯកសារផ្លូវការមួយទៀតគឺ របាយការណ៍វាយតម្លៃហានិភ័យជាតិ (NRA II) ដែលមានផ្នែកស្ដីពី VA និង VASP។ ចំណែកលក្ខខណ្ឌប្រើប្រាស់សេវានៅតំបន់យើង មានសង្ខេបនៅ ទំព័រលក្ខខណ្ឌតាមតំបន់។
អ្វីដែលផ្លាស់ប្ដូរ និងអ្វីដែលមិនផ្លាស់ប្ដូរសម្រាប់អ្នកប្រើ USDT
មិនមានការធានា មានន័យថាការការពារគឺនៅលើអ្នក។ ប្រាក់បញ្ញើធនាគារមានក្របខ័ណ្ឌត្រួតពិនិត្យ ប៉ុន្តែ USDT ក្នុងកាបូប ឬក្នុងគណនីវេទិកាមិនមានទេ។ ដូច្នេះការការពារគណនីជាជំហានដំបូងដែលសំខាន់ជាងការជ្រើសកាក់។ សូមមើល លំដាប់ការពារគណនី Binance ដោយ Passkey និង 2FA។
ការទូទាត់ជាលុយរៀល ឬដុល្លារនៅក្នុង P2P គឺជាការផ្ទេរប្រាក់ធម្មតា។ ធនាគារ ឬកម្មវិធីទូទាត់មិនបានចូលរួមក្នុងការជួញដូរគ្រីបតូនោះទេ ហើយតាមប្រកាសខាងលើ ពួកគេក៏មិនអាចធ្វើបែបនោះដោយគ្មានការអនុញ្ញាតដែរ។ នេះមានន័យថាការផ្ទៀងផ្ទាត់ប្រាក់ចូលគឺជាការទទួលខុសត្រូវរបស់អ្នក មុននឹងប្រគល់កាក់។ ជំហានលម្អិតមាននៅ ការលក់ USDT តាម Binance P2P នៅកម្ពុជា និង ការពិនិត្យប្រាក់ចូលមុនប្រគល់កាក់។
ពាក្យថា «មានអាជ្ញាបណ្ណ» ឥឡូវមានន័យច្បាស់។ មុននេះគេអាចនិយាយអ្វីក៏បាន។ ឥឡូវមានឯកសារផ្លូវការដែលបញ្ជាក់ថានរណាផ្ដល់អាជ្ញាបណ្ណ ដូច្នេះសំណួរដែលត្រូវសួរអ្នកលក់គឺ «អាជ្ញាបណ្ណពី ន.ម.ក. ឬការអនុញ្ញាតពីធនាគារជាតិ? លេខប៉ុន្មាន?» បើគេឆ្លើយមិនបាន ចម្លើយគឺច្បាស់ហើយ។
បើអ្នកទើបតែចាប់ផ្ដើម សូមអានមូលដ្ឋានមុន៖ USDT ជាអ្វី និងរបៀបប្រើវាដោយសុវត្ថិភាពនៅកម្ពុជា។
អ្វីដែលមិនទាន់ច្បាស់
ប្រកាសឆ្នាំ ២០២៤ សរសេរពីរកន្លែងថាលក្ខខណ្ឌ និងនីតិវិធីផ្ដល់អាជ្ញាបណ្ណនឹងមានក្នុង ប្រកាសដាច់ដោយឡែក។ នៅថ្ងៃទី ២ តុលា ២០២៦ បញ្ជីប្រកាសជាភាសាអង់គ្លេសនៅលើគេហទំព័រធនាគារជាតិនៅមានតែប្រកាសគ្រីបតូមួយនេះប៉ុណ្ណោះ។ ដូច្នេះ៖
- កុំសន្មត់ថាវេទិកាអន្តរជាតិណាមួយបានទទួលអាជ្ញាបណ្ណក្នុងស្រុករួចហើយ។ បើគ្មានភស្តុតាងផ្លូវការ ចម្លើយត្រឹមត្រូវគឺ «មិនទាន់ដឹង»។
- ក្របខ័ណ្ឌនេះអាចផ្លាស់ប្ដូរ។ សេចក្ដីថ្លែងការណ៍រួមសរសេរថាស្ថាប័នទាំងពីរនឹងពិនិត្យឡើងវិញជាទៀងទាត់។
អត្ថបទនេះសង្ខេបឯកសារផ្លូវការ និងមិនមែនជាការប្រឹក្សាផ្នែកច្បាប់ ឬហិរញ្ញវត្ថុទេ។ សម្រាប់ករណីជាក់លាក់ សូមពិគ្រោះជាមួយអ្នកជំនាញ។
បញ្ជីពិនិត្យរហ័ស
- ឈ្មោះវេទិកា ឬគម្រោង ត្រូវបានស្វែងរកក្នុងបញ្ជី SERC Alert ភាសាខ្មែររួចហើយ។
- អ្នកដឹងថានរណាជាអ្នកផ្ដល់អាជ្ញាបណ្ណ៖ ន.ម.ក. សម្រាប់អង្គភាពមិនមែនធនាគារ និងធនាគារជាតិសម្រាប់ធនាគារពាណិជ្ជនិងគ្រឹះស្ថានទូទាត់។
- អ្នកមិនទទួលយករូបថតអេក្រង់ជា «ភស្តុតាងអាជ្ញាបណ្ណ»។
- អ្នកដឹងថា USDT គ្មានការធានាពីរដ្ឋ ហេតុនេះការការពារគណនី និងការផ្ទៀងផ្ទាត់ប្រាក់ចូលជារឿងរបស់អ្នក។
ប្រភព និងកាលបរិច្ឆេទផ្ទៀងផ្ទាត់
ឯកសារទាំងអស់ត្រូវបានបើកមើល និងថតអេក្រង់ឡើងវិញនៅថ្ងៃទី ២ តុលា ឆ្នាំ ២០២៦។
- សេចក្ដីថ្លែងការណ៍រួម ស្ដីពីការគ្រប់គ្រងទ្រព្យនិម្មិត និងក្រុមហ៊ុនផ្ដល់សេវាទ្រព្យនិម្មិត (ភាសាខ្មែរ, PDF) — ចុះថ្ងៃទី ២៣ កញ្ញា ២០២៦។
- Joint Statement on Management of Virtual Assets and Virtual Asset Service Providers (ភាសាអង់គ្លេស, PDF)
- ទំព័រសេចក្ដីប្រកាសរបស់ធនាគារជាតិនៃកម្ពុជា — កាលបរិច្ឆេទ 2026-09-23 បង្ហាញនៅជួរដំបូង។
- Prakas on Transaction Related to Cryptoassets, ២៦ ធ្នូ ២០២៤ (PDF) — ឯកសារបកប្រែមិនផ្លូវការ លេខ B7-024-735 ប្រ.ក។
- បញ្ជីប្រកាសរបស់ធនាគារជាតិ
- SERC Alert (ភាសាខ្មែរ) និង SERC Alert (ភាសាអង់គ្លេស)